Agtech tem startup. Cadê a patente?
Por The Shift
Com mais de 8,5% do PIB gerado pelo agronegócio e uma das maiores fronteiras agrícolas do mundo, o Brasil está atraindo um número crescente de agtechs, as startups que trazem inovação para o campo. Mas faltam capital, escala e presença nas regiões onde o campo cresce mais, como mostra o relatório “O perfil das startups Agtechs brasileiras”, da Abstartups em parceria com o Núcleo de Política e Gestão Tecnológica da USP (PGT/USP), com base em dados autodeclarados por 170 agtechs mapeadas no Mapeamento de Startups 2025.
Começando pela presença: 52,9% das agtechs brasileiras estão localizadas no Sudeste, e São Paulo sozinho concentra 38,8% do total. Rio Grande do Sul e Minas Gerais empatam na segunda posição, com 12,4% cada. Esse padrão reflete, em parte, a infraestrutura de inovação dessas regiões (hubs, aceleradoras, universidades e capital de risco) mais do que a proximidade com as áreas produtoras. Centro-Oeste (6,5%) e Nordeste (5,9%) seguem sub-representados, mesmo sendo regiões de expansão agrícola importante no país, o que indica uma oportunidade clara de descentralização do ecossistema.
Em termos de maturidade, a maioria das startups encontra-se em estágios intermediários: 32,9% estão em validação, 26,4% em tração e 25% em operação. Apenas 10% chegaram à fase de escala, o que indica um funil de maturação ainda travado, com muitas empresas validando hipóteses, mas com dificuldades para crescer de forma sustentada. A boa notícia é que 32,9% das agtechs já existem há mais de cinco anos, indicando uma taxa de sobrevivência acima da média das startups em geral, o que o próprio estudo relaciona à resiliência do setor frente ao período crítico dos quatro primeiros anos, apontado pela Fundação Dom Cabral como o de maior mortalidade empresarial.
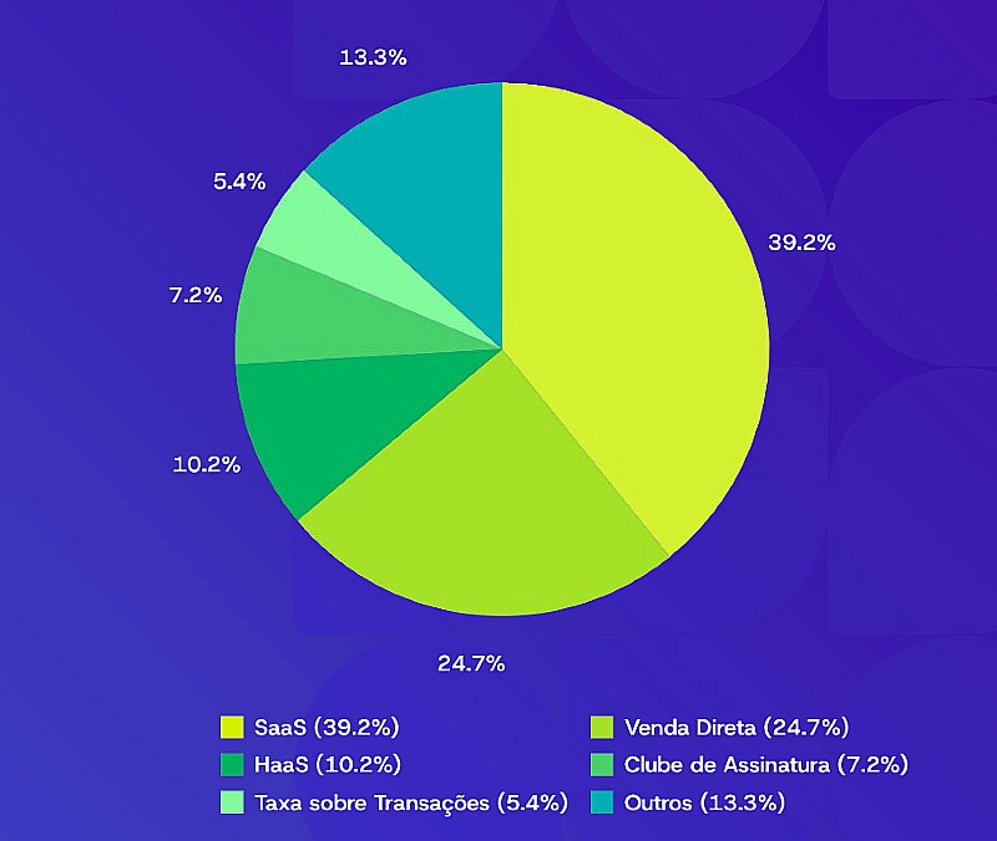
O modelo de negócio predominante é o SaaS (39,2%), seguido por venda direta (24,7%) e Hardware-as-a-Service ou HaaS (10,2%). A predominância do SaaS é coerente com o perfil das agtechs mais maduras: esse modelo tende a ter maior escalabilidade e recorrência de receita. As empresas SaaS concentram-se principalmente na fase de tração (47,1%), enquanto as de venda direta ainda estão, em sua maioria, em validação (45,7%), sugerindo que soluções físicas ou baseadas em relacionamento comercial direto enfrentam ciclos de adoção mais longos no agro (veja gráfico a seguir).
Quanto ao público-alvo, metade das agtechs (50,6%) atua no modelo B2B, vendendo para outras empresas da cadeia produtiva. O modelo B2B2C, em que a startup vende para uma empresa que, por sua vez, atende o produtor rural, representa 35,9% dos casos. Apenas 12,9% têm o consumidor final como alvo direto. Um dado curioso: nenhuma das 170 startups mapeadas declara ter o governo como cliente, o que sinaliza tanto uma desconexão com políticas públicas de inovação agrícola quanto uma possível oportunidade inexplorada de parceria com o setor público.
O acesso a capital segue sendo um gargalo. Pouco mais da metade das agtechs (52,4%) ainda não recebeu qualquer investimento. Entre as que captaram, o fomento público lidera (25,5%), seguido por investidores-anjo (23,6%) e programas de aceleração (10,9%). A baixíssima participação de capital internacional – apenas 3,2% das agtechs receberam investimento de outro país – contrasta com o potencial exportador do agronegócio brasileiro e aponta para um ecossistema ainda pouco conectado ao fluxo global de VC.
A taxa de pivotagem (51,4%) indica que a maioria das empresas precisou rever seu modelo de negócio em algum momento, o que é saudável e esperado no ciclo de vida de startups. Mais preocupante é o fato de que 76,4% não possuem nenhuma patente registrada, o que pode comprometer a defesa de vantagens competitivas no longo prazo, principalmente em um setor em que inovações em hardware, biotecnologia e sensoriamento têm alto potencial de proteção intelectual.
Outros dados:
- 59,9% das agtechs têm até cinco colaboradores e 24,1% têm entre seis e dez.
- Apenas 1,2% ultrapassa 100 funcionários.
- 79% das agtechs mantêm dois ou mais parceiros estratégicos.
- Os hubs de inovação lideram (52,9%), seguidos por instituições acadêmicas (50%) e empresas do setor corporativo (30,6%).
- 14,7% operam sem nenhum tipo de parceria formal.
Conteúdo originalmente produzido e publicado por The Shift. Reprodução autorizada exclusivamente para a Abranet. A reprodução por terceiros, parcial ou integral, não é permitida sem autorização.