Fintech deixou de ser promessa. Virou gente grande
Por The Shift
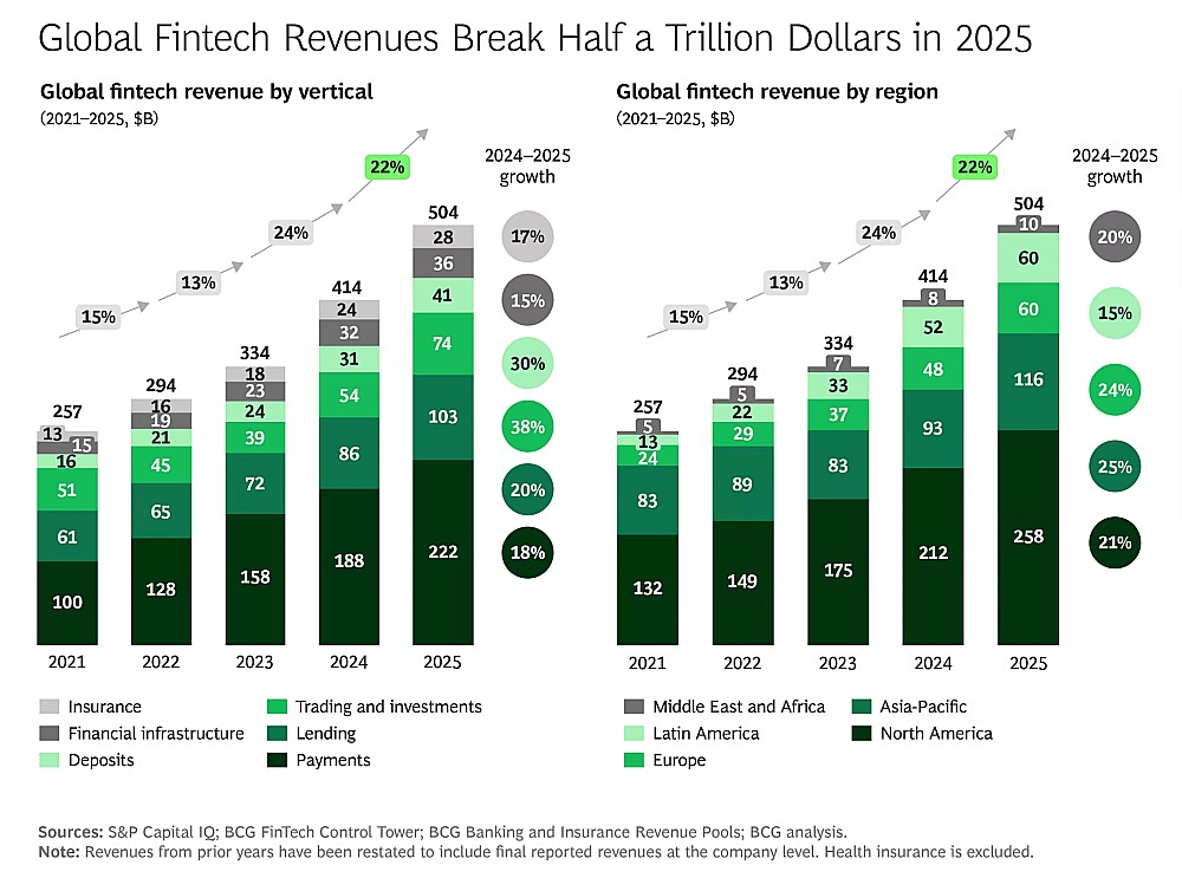
O setor de fintechs está em sua quinta era, caracterizada por crescimento ano após ano e maior rentabilidade, aponta a McKinsey. Mas 2026 está se mostrando melhor: o crescimento voltou, a rentabilidade melhorou e dá para ver um grupo de empresas que ganhou em escala. Só que a régua “para vencer” está mais alta do que antes. E com razão: o financiamento global de fintechs somou US$ 52,7 bilhões em 2025, segundo o CB Insights, 11% de todo o capital de risco mundial, atrás apenas de Inteligência Artificial. A receita global do setor ultrapassou US$ 504 bilhões, uma alta de 22% em relação ao ano anterior e um ritmo mais de quatro vezes superior ao das instituições tradicionais (que cresceram cerca de 5%).
E, ainda assim, a oportunidade adiante permanece enorme. As fintechs respondem hoje por cerca de 4% do conjunto global de receitas de serviços financeiros, uma fatia que subiu de 3% no ano anterior, grande o suficiente para configurar um setor distinto e maduro, mas ainda com vasto espaço em branco a conquistar, sobretudo no segmento B2B. De acordo com o relatório “Global Fintech 2026”, que leva adequadamente o título de “From Recovery to Resurgence”, falta aprender a usar a IA como um “imperativo competitivo” em vez de “programa de inovação”. Modernizar o modelo operacional (não apenas a interface), aproveitando o que tem de melhor (confiança, balanço, base de clientes, distribuição) e perseguir M&As de forma agressiva. Publicado pelo Boston Consulting Group em parceria com a FT Partners, o relatório se apoia em conversas com executivos, investidores e líderes do setor em mercados globais, além da plataforma proprietária FinTech Control Tower do BCG.
A próxima fase das fintechs será definida pela forma como as empresas irão responder a mudanças estruturais: implantação da IA, evolução do Marketing Digital, maturação dos ativos digitais e convergência regulatória. As tendências a seguir mostram onde o valor está sendo criado, onde crescem as restrições e como a vantagem competitiva se redefine.
• IA em escala: ainda não, e não de forma uniforme. O debate saiu do “se a IA importa” para “onde ela cria valor”. Os ganhos de curto prazo estão nas operações (engenharia, fraude, AML/KYC, atendimento), já os produtos de consumo totalmente embutidos ainda precisam escalar. A engenharia é o caso mais comprovado: segundo a análise do BCG, equipes menores e nativas de IA entregam 5 vezes mais rápido quando se redesenha todo o ciclo de produto, não apenas se adotam copilotos. A IA Agêntica é muito discutida, mas restrições de responsabilidade, identidade e explicabilidade manterão as implantações limitadas e com humanos no circuito (human-in-the-loop). A regulação pode ser o maior fator: regimes rígidos podem atrasar a adoção, os permissivos aceleram a experimentação.
• Do “Search” às respostas: a aquisição muda. Com clientes usando a IA Generativa para descobrir produtos, o Marketing migra do SEO para o GEO, tornando conteúdo, dados de produto e sinais de confiança legíveis aos modelos que mediam a descoberta. Quando intermediários de IA influenciam a decisão antes de o consumidor chegar ao site, orçamentos de mídia e lances de palavras-chave viram fossos mais fracos. A recomendabilidade importa mais que a descoberta.
Comércio Agêntico: a tecnologia estará pronta, os consumidores não. A GenAI já remodela a descoberta: o uso para compras cresceu 35% de fevereiro a novembro de 2025. Mas o comércio segue assistido por agentes, não liderado por eles. A escala virá mais devagar, começando em categorias repetíveis e de baixo valor (suprimentos domésticos, mantimentos), em que o custo do erro é baixo. O BCG estima US$ 375 bilhões na primeira onda nos EUA, com US$ 1 trilhão eventualmente assistido por agentes de uma base endereçável de US$ 1,9 trilhão. Sem um agente universal dominante, o valor se acumulará na infraestrutura de identidade, orquestração e integração comercial.
• A busca por casos de uso em escala de ativos digitais. Os players de ativos digitais já são 15% da receita global de fintechs e 23% do financiamento por equity. A classe cresceu para aproximadamente US$ 3 trilhões em cripto, perto de US$ 300 bilhões em stablecoins e cerca de US$ 30 bilhões em ativos tokenizados do mundo real. Mas, além do cripto, os casos de uso em escala seguem elusivos: cerca de 65% das posições em stablecoins estão atreladas ao trading cripto, 25% ao acesso ao dólar em emergentes e 10% a pagamentos da economia real. As stablecoins transfronteiriças têm valor em algumas regiões, mas enfrentam resistência no Brasil, na China e na Índia. O caminho mais viável seria a tokenização de ativos, que não escalará por igual: instrumentos de mercado monetário, fundos de commodities, alternativos e dívida securitizada se posicionam melhor onde a infraestrutura atual é cara, fragmentada ou sem liquidez. A expansão exigirá coordenação entre utilities de mercado, reguladores, emissores e o buy-side.
A lacuna regulatória entre bancos e fintechs está diminuindo. Por anos, as fintechs entregaram produtos bancários sem operar como bancos regulados, mas essa lacuna ficou menor. Nos EUA, os pedidos de licença de instituição depositária quintuplicaram entre 2024 e 2025, com aprovação mais rápida. No Reino Unido e partes da Europa, a direção deve ser a mesma. O trade-off já não é gratuito: aproximar-se do status de banco traz financiamento mais barato e clientes, mas exige governança, capital e supervisão mais rígidos.
• Neobanks vencem globalmente, mas os EUA são outra história. Os líderes em fintechs evoluem para plataformas amplas, expandindo para crédito, investimentos, seguros, transferências internacionais e gestão de fortunas. A Chime entrou em crédito em 2025, a Revolut obteve licença bancária plena no Reino Unido e ampliou produtos de patrimônio na UE, vindo até para o Brasil. O Nubank aumentou o crédito na América Latina e lançou o NuCel no Brasil. A expansão geográfica é mais difícil, sobretudo nos EUA, mercado saturado de incumbentes confiáveis e fintechs em escala.
• A janela para IPOs e M&A está aberta, mas a exigência subiu. Os IPOs de fintechs cresceram 50% em 2025, e o volume de fusões e aquisições saltou de US$ 105 bilhões em 2023 para US$ 251 bilhões em 2025. A mudança mais notável é na composição: fintechs em escala fecharam 659 negócios em 2025, contra 589 dos bancos tradicionais, revertendo o padrão anterior. As fintechs mais fortes viraram consolidadoras. A IA pode resolver os desafios de integração que historicamente travaram os M&As liderados por bancos, abrindo espaço para mais aquisições por incumbentes em busca de modernização. Como o movimento é puxado por necessidade de ampliar estrutura, este ciclo tende a ser mais resiliente que os anteriores.
Conteúdo originalmente produzido e publicado por The Shift. Reprodução autorizada exclusivamente para a Abranet. A reprodução por terceiros, parcial ou integral, não é permitida sem autorização.


